Politique Monétaire BCE 2026 : Impact Taux d’Intérêt Français
Anúncios
Politique Monétaire de la BCE en 2026 : Quel Impact sur les Taux d’Intérêt Français et l’Économie ?
L’année 2026 approche à grands pas, et avec elle, de nouvelles perspectives pour la politique monétaire de la Banque Centrale Européenne (BCE). Les décisions prises par cette institution ont des répercussions profondes et directes sur l’ensemble de la zone euro, et plus particulièrement sur l’économie française. Comprendre la politique monétaire BCE 2026 est crucial pour les ménages, les entreprises et les investisseurs qui cherchent à anticiper les mouvements des taux d’intérêt, les coûts d’emprunt et l’environnement économique général. Cet article se propose d’analyser les scénarios possibles pour la politique monétaire de la BCE en 2026, d’évaluer leur impact sur les taux d’intérêt en France et d’offrir des pistes de réflexion pour naviguer dans ce paysage financier en constante évolution.
La BCE, gardienne de la stabilité des prix dans la zone euro, ajuste ses outils, notamment les taux directeurs, pour influencer l’inflation et soutenir la croissance économique. Les années récentes ont été marquées par des défis sans précédent, allant de la pandémie de COVID-19 à la crise énergétique, en passant par des pressions inflationnistes persistantes. Ces événements ont contraint la BCE à adopter des mesures parfois audacieuses, dont les effets se feront encore sentir en 2026. L’objectif de cet article est de décrypter ces dynamiques et de projeter les conséquences spécifiques pour l’économie française.
Comprendre la Politique Monétaire de la BCE : Fondamentaux et Objectifs
Avant d’aborder les prévisions pour 2026, il est essentiel de rappeler les principes fondamentaux de la politique monétaire de la BCE. Son mandat principal est de maintenir la stabilité des prix, ce qui se traduit par un objectif d’inflation de 2 % à moyen terme. Pour atteindre cet objectif, la BCE dispose de plusieurs instruments :
Anúncios
- Les taux d’intérêt directeurs : Le taux de refinancement principal, le taux de la facilité de dépôt et le taux de la facilité de prêt marginal sont les leviers les plus directs. Une hausse de ces taux rend le crédit plus cher, ralentissant l’économie et potentiellement l’inflation. Une baisse a l’effet inverse.
- Les opérations de marché ouvert : Elles permettent à la BCE d’injecter ou de retirer des liquidités du système bancaire, influençant ainsi les taux d’intérêt à court terme.
- Les programmes d’achat d’actifs : Utilisés en période de crise ou de faible inflation, ces programmes visent à réduire les taux d’intérêt à long terme et à stimuler l’économie.
- Les opérations de refinancement à long terme ciblées (TLTRO) : Elles offrent des prêts à des conditions favorables aux banques pour encourager le crédit à l’économie réelle.
La crédibilité de la BCE repose sur sa capacité à atteindre son objectif d’inflation tout en évitant les chocs économiques majeurs. En 2026, l’institution devra jongler avec la nécessité de maîtriser l’inflation résiduelle et de soutenir une croissance économique qui pourrait rester fragile dans certaines parties de la zone euro. La politique monétaire BCE 2026 sera donc un exercice d’équilibriste complexe, influencée par des données macroéconomiques mondiales et régionales.
Les décisions de la BCE ne sont pas prises dans un vide. Elles sont le résultat d’une analyse approfondie des données économiques, des prévisions d’inflation, de la croissance du PIB, du marché du travail et des conditions financières. Le Conseil des gouverneurs de la BCE, composé des membres du directoire et des gouverneurs des banques centrales nationales des pays de la zone euro, se réunit régulièrement pour évaluer la situation et prendre les décisions appropriées. La transparence de ces décisions et la communication qui les accompagne sont essentielles pour guider les attentes des marchés et des agents économiques.
Scénarios pour la Politique Monétaire de la BCE en 2026
Plusieurs scénarios peuvent être envisagés pour la politique monétaire BCE 2026, chacun avec ses propres implications :
Scénario 1 : Normalisation Graduelle des Taux
Dans ce scénario, l’inflation aurait été maîtrisée et se situerait autour de l’objectif de 2 % de manière durable. La croissance économique de la zone euro serait modérée mais stable. Dans ce cas, la BCE pourrait poursuivre une normalisation graduelle de ses taux d’intérêt, les maintenant à un niveau qui ne soit ni trop restrictif ni trop accommodant. Cela signifierait des taux stables ou de légères baisses si l’inflation est bien sous contrôle et que la croissance nécessite un coup de pouce.
Anúncios
Ce scénario suppose une résolution des tensions géopolitiques, une stabilisation des prix de l’énergie et des chaînes d’approvisionnement mondiales. La BCE pourrait alors se concentrer sur le maintien d’une politique monétaire neutre, permettant à l’économie de fonctionner sans stimulus excessif ni freinage brusque. Les marchés financiers anticiperaient une certaine prévisibilité, ce qui est généralement favorable aux investissements à long terme.
Scénario 2 : Maintien de Taux Élevés en Cas d’Inflation Persistante
Si l’inflation s’avérait plus persistante que prévu, en raison de chocs externes (par exemple, une nouvelle crise énergétique, des tensions géopolitiques accrues) ou de pressions internes (spirale prix-salaires), la BCE pourrait être contrainte de maintenir des taux d’intérêt à des niveaux relativement élevés, voire de les augmenter davantage. Ce serait un scénario plus restrictif, visant à brider la demande et à ramener l’inflation vers la cible.
Un tel scénario aurait des conséquences importantes sur la croissance économique et les conditions de financement. Les entreprises auraient plus de mal à emprunter et à investir, et les ménages verraient leurs coûts de crédit augmenter. La BCE devrait alors arbitrer entre la nécessité de lutter contre l’inflation et le risque de provoquer un ralentissement économique trop marqué. La communication de la BCE serait essentielle pour gérer les attentes et éviter la panique des marchés.
Scénario 3 : Assouplissement Monétaire en Cas de Récession
À l’inverse, si la zone euro entrait en récession ou connaissait un ralentissement économique significatif, avec un risque de déflation, la BCE pourrait être amenée à assouplir sa politique monétaire. Cela pourrait se traduire par des baisses de taux d’intérêt plus importantes et, potentiellement, le redémarrage de programmes d’achat d’actifs. Ce scénario serait une réponse à une détérioration majeure des perspectives économiques.
Ce scénario est moins probable si l’inflation reste le principal défi, mais il ne peut être totalement exclu. Les facteurs déclencheurs pourraient inclure une récession mondiale, une crise financière majeure ou une dégradation significative de la confiance des consommateurs et des entreprises. Dans ce cas, la BCE utiliserait tous les outils à sa disposition pour stimuler la demande et soutenir l’activité économique.
Impact sur les Taux d’Intérêt Français en 2026
Les décisions de la BCE se répercutent directement sur les taux d’intérêt en France, qu’il s’agisse des taux courts ou des taux longs. L’impact se fera sentir à plusieurs niveaux :
Taux des Prêts Immobiliers
Les taux des crédits immobiliers, qui sont une préoccupation majeure pour les ménages français, sont fortement corrélés aux taux directeurs de la BCE et aux taux obligataires à long terme. Si la politique monétaire BCE 2026 penche vers des taux élevés (scénario 2), les taux des prêts immobiliers resteront probablement élevés, voire augmenteront légèrement. Cela rendrait l’accès à la propriété plus difficile et pèserait sur le pouvoir d’achat des emprunteurs.
En revanche, si la BCE opte pour une normalisation ou un assouplissement (scénarios 1 et 3), les taux des crédits immobiliers pourraient se stabiliser ou baisser. Cela stimulerait le marché immobilier en rendant l’emprunt plus abordable. Il est important de noter que les taux immobiliers sont également influencés par la concurrence entre les banques, les conditions du marché de l’emploi et la confiance des consommateurs.
Taux des Crédits à la Consommation et Prêts aux Entreprises
Les crédits à la consommation et les prêts aux entreprises sont également directement affectés par la politique monétaire BCE 2026. Des taux directeurs élevés augmentent le coût du financement pour les banques, qui répercutent ensuite ces coûts sur leurs clients. Cela peut freiner l’investissement des entreprises et la consommation des ménages, avec des conséquences sur la croissance économique et l’emploi.
Pour les entreprises, des coûts d’emprunt plus élevés peuvent réduire leur rentabilité et leur capacité à innover ou à embaucher. Pour les ménages, cela signifie des mensualités plus importantes pour les crédits auto, les prêts personnels, etc. À l’inverse, des taux plus bas incitent à l’emprunt et à l’investissement, stimulant ainsi l’activité économique. Les PME, en particulier, sont très sensibles aux variations des taux d’intérêt, car elles dépendent souvent davantage du financement bancaire.
Taux des Placements et de l’Épargne
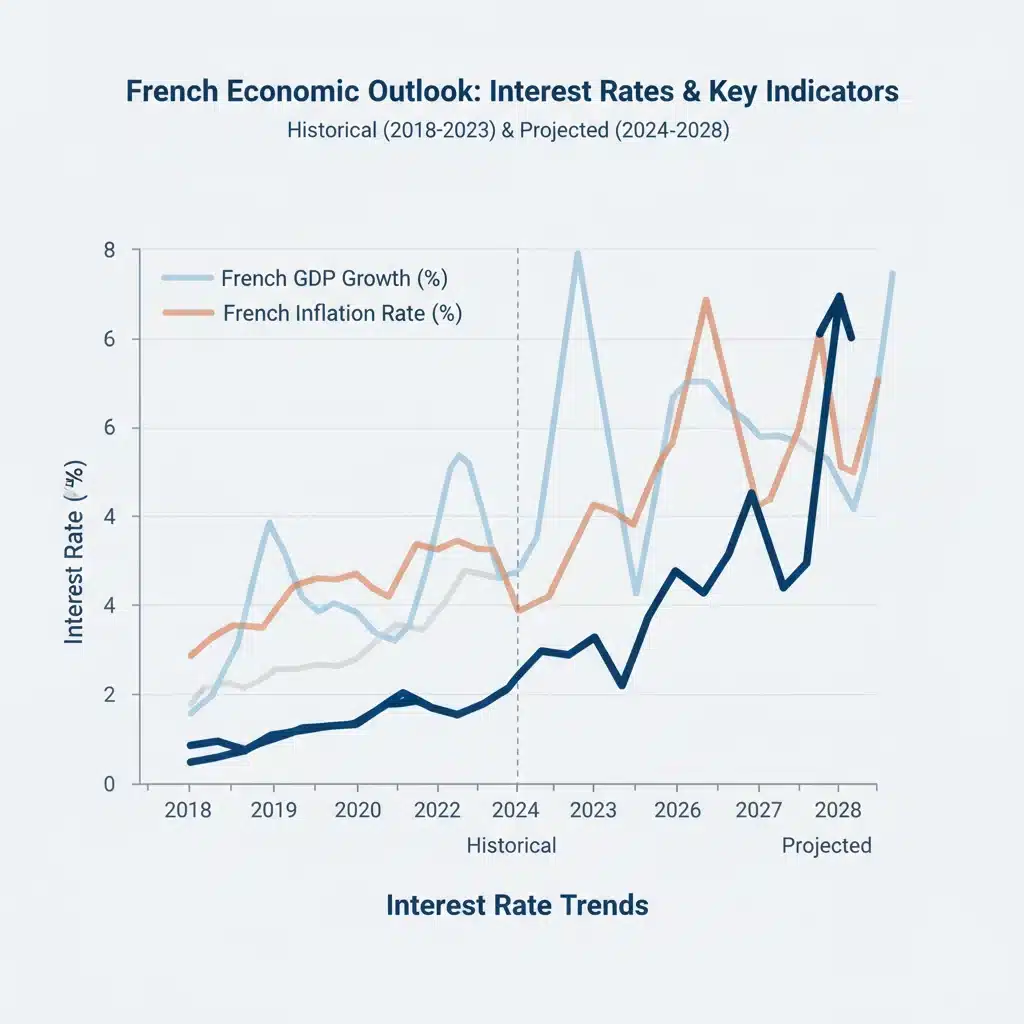
Les épargnants ne sont pas en reste. Une politique monétaire BCE 2026 avec des taux élevés est généralement favorable aux produits d’épargne rémunérés, comme les livrets ou les comptes à terme, car les banques peuvent offrir de meilleurs rendements. Cependant, il est essentiel de considérer l’inflation : si les taux d’intérêt nominaux augmentent, mais que l’inflation reste élevée, le rendement réel de l’épargne peut rester faible, voire négatif.
Dans un scénario de taux bas, les épargnants sont pénalisés, car les rendements de leurs placements sont faibles. Cela peut les inciter à se tourner vers des placements plus risqués pour chercher un meilleur rendement. La BCE doit donc trouver un équilibre entre la stimulation de l’économie et la préservation du pouvoir d’achat des épargnants.
Conséquences Économiques pour la France
L’impact de la politique monétaire BCE 2026 sur la France va au-delà des seuls taux d’intérêt. Il touche l’ensemble de l’économie :
Croissance Économique et Emploi
Une politique monétaire restrictive (taux élevés) peut freiner la croissance économique en France. Les investissements des entreprises diminuent, la consommation des ménages ralentit en raison de coûts d’emprunt plus élevés et d’un pouvoir d’achat réduit. Cela peut se traduire par une stagnation, voire une légère récession, et une augmentation du chômage. Le gouvernement français devrait alors envisager des mesures budgétaires pour soutenir l’activité.
À l’inverse, une politique monétaire plus accommodante (taux bas) peut stimuler la croissance en encourageant l’investissement et la consommation, ce qui peut créer des emplois. Cependant, un assouplissement excessif pourrait raviver les pressions inflationnistes, créant un nouveau dilemme pour la BCE.
Inflation
L’objectif principal de la BCE étant la stabilité des prix, la politique monétaire BCE 2026 sera avant tout orientée vers la maîtrise de l’inflation. Si l’inflation reste supérieure à 2 %, la BCE maintiendra probablement une posture restrictive. Cela signifie que les prix en France pourraient continuer à augmenter, mais à un rythme plus lent, avec l’espoir d’un retour à la cible.
Cependant, les facteurs d’inflation sont souvent exogènes (prix de l’énergie, chaînes d’approvisionnement mondiales) et la BCE n’a qu’un contrôle limité sur eux. La politique monétaire agit principalement sur la demande interne. Une inflation importée persistante pourrait donc rendre la tâche de la BCE particulièrement ardue et nécessiterait une coordination avec d’autres politiques économiques.
Dette Publique et Budget de l’État
La France, avec une dette publique significative, est particulièrement sensible aux variations des taux d’intérêt. Des taux plus élevés augmentent le coût du service de la dette pour l’État. Cela signifie qu’une part plus importante du budget doit être allouée au paiement des intérêts, au détriment d’autres dépenses publiques (éducation, santé, infrastructures).
Le gouvernement français devra donc surveiller attentivement l’évolution de la politique monétaire BCE 2026 et ajuster sa politique budgétaire en conséquence. Une hausse significative des taux pourrait limiter la marge de manœuvre budgétaire et rendre plus difficile la mise en œuvre de réformes ou de plans d’investissement. L’impact sur la soutenabilité de la dette publique serait une préoccupation majeure.
Stratégies d’Adaptation pour les Ménages et les Entreprises Françaises
Face à l’incertitude entourant la politique monétaire BCE 2026, il est prudent pour les ménages et les entreprises françaises d’adopter des stratégies d’adaptation :
Pour les Ménages
- Gestion de l’Endettement : Si les taux d’intérêt restent élevés, il est conseillé de privilégier les prêts à taux fixe pour se prémunir contre d’éventuelles hausses futures. Réduire son endettement peut également être une priorité pour diminuer la charge financière.
- Optimisation de l’Épargne : En cas de hausse des taux, les placements rémunérés (livrets, comptes à terme) peuvent devenir plus attractifs. Il est important de diversifier ses placements et de consulter un conseiller financier.
- Budget et Consommation : Une gestion rigoureuse du budget familial est essentielle. Anticiper des coûts d’emprunt potentiellement plus élevés et des pressions sur le pouvoir d’achat peut aider à ajuster les habitudes de consommation.
Pour les Entreprises
- Gestion de la Trésorerie : Une bonne gestion de la trésorerie est primordiale pour faire face à des coûts de financement potentiellement plus élevés. La négociation de lignes de crédit flexibles et la diversification des sources de financement sont des atouts.
- Planification des Investissements : Les entreprises doivent intégrer les prévisions de taux d’intérêt dans leurs plans d’investissement. Des projets à long terme peuvent être plus coûteux à financer en période de taux élevés. Il peut être judicieux de privilégier les investissements à retour rapide ou de revoir la structure de financement.
- Couverture des Risques de Taux : Les entreprises fortement endettées, notamment celles ayant des prêts à taux variable, pourraient envisager des instruments de couverture (swaps de taux, caps) pour se protéger contre les hausses de taux.
- Diversification des Marchés : Réduire la dépendance à un seul marché peut aider à amortir les chocs économiques locaux liés à la politique monétaire. L’exportation et l’expansion sur de nouveaux marchés peuvent offrir des opportunités de croissance même dans un environnement domestique contraint.
- Productivité et Innovation : Accroître la productivité et investir dans l’innovation peut aider à maintenir la compétitivité et la rentabilité, même face à des coûts de financement plus élevés. Cela permet de compenser l’impact négatif des taux d’intérêt sur la marge bénéficiaire.
Les Défis et Incertitudes Majeurs pour la BCE en 2026
La politique monétaire BCE 2026 sera confrontée à plusieurs défis et incertitudes qui rendront la prise de décision complexe :
- Persistance de l’Inflation : La principale incertitude réside dans la persistance de l’inflation. Les banques centrales ont souvent sous-estimé la durée et l’ampleur des pressions inflationnistes récentes. Si l’inflation de base (hors énergie et alimentation) reste élevée, la BCE sera contrainte de maintenir une politique restrictive.
- Croissance Économique : L’équilibre entre la lutte contre l’inflation et le soutien à la croissance sera délicat. Une politique trop restrictive pourrait plonger la zone euro dans une récession, tandis qu’une politique trop accommodante pourrait relancer l’inflation. La fragmentation économique au sein de la zone euro, avec des pays affichant des croissances et des inflations différentes, complique également la tâche de la BCE.
- Politique Budgétaire : La politique budgétaire des États membres aura également un rôle à jouer. Des politiques budgétaires expansionnistes pourraient contrecarrer les efforts de la BCE pour maîtriser l’inflation, tandis que des politiques de consolidation budgétaire pourraient accentuer un ralentissement économique. La coordination entre politique monétaire et budgétaire est essentielle.
- Événements Géopolitiques : Les tensions géopolitiques (guerre en Ukraine, relations internationales) peuvent générer des chocs sur les prix de l’énergie et des matières premières, influençant directement l’inflation et la croissance. Ces événements sont imprévisibles et peuvent rapidement modifier les perspectives économiques.
- Évolution des Marchés Financiers : La réaction des marchés financiers aux décisions de la BCE est également un facteur d’incertitude. Des réactions inattendues ou excessives des marchés pourraient compliquer la transmission de la politique monétaire.
La BCE devra faire preuve d’une grande agilité et d’une communication claire pour gérer ces défis. La capacité de l’institution à anticiper et à réagir de manière appropriée sera déterminante pour la stabilité économique de la zone euro et, par extension, de la France.
Conclusion
La politique monétaire BCE 2026 s’annonce comme une période charnière pour l’économie française et européenne. Les décisions de la Banque Centrale Européenne en matière de taux d’intérêt et autres instruments auront des répercussions directes et indirectes sur les coûts d’emprunt, l’investissement, la consommation et l’inflation en France. Que ce soit par une normalisation progressive, un maintien de taux élevés face à l’inflation, ou un assouplissement en cas de récession, chaque scénario porte son lot de défis et d’opportunités.
Les ménages et les entreprises françaises doivent rester vigilants, anticiper les évolutions et adapter leurs stratégies financières. Une bonne gestion de l’endettement, l’optimisation de l’épargne, et une planification rigoureuse des investissements sont des clés pour naviguer dans un environnement économique potentiellement volatil. La compréhension des mécanismes de la politique monétaire et de ses implications est plus que jamais indispensable pour prendre des décisions éclairées et préserver sa santé financière.
En somme, l’année 2026 sera un test pour la résilience de l’économie française et la capacité de la BCE à piloter la stabilité des prix tout en soutenant une croissance durable. Les acteurs économiques doivent se préparer à un environnement où la flexibilité et l’information seront leurs meilleurs alliés.